Цифровой рубль: что это, зачем он нужен и как устроен в мире
С 1 сентября 2026 года в России массово заработала третья форма национальной валюты — цифровой рубль. За полтора месяца россияне открыли около 270 тысяч счетов, хотя сам ЦБ ждал всего 60 тысяч к концу года. Разбираемся, что это за деньги, почему их ввели и как похожие проекты живут в других странах.
Что такое цифровой рубль
В России теперь три равноправные формы рубля:
- наличные — монеты и банкноты, которые выпускает Банк России;
- безналичные — деньги на счетах и картах в коммерческих банках;
- цифровые — записи на счёте на платформе самого Банка России.
Главное отличие — в том, *где* лежат деньги. Безналичный рубль — это долг вашего банка перед вами: банк распоряжается деньгами, выдаёт из них кредиты, а если у него отзовут лицензию, вклад возвращает Агентство по страхованию вкладов (до 1,4 млн рублей). Цифровой рубль — прямое обязательство Центрального банка, как и наличные. Коммерческий банк здесь только «окошко»: через его приложение вы видите свой счёт и проводите операции, но распоряжаться этими деньгами банк не может.
По сути цифровой рубль — это наличные в электронном виде: деньги государства, но в телефоне.
Чего у цифрового рубля нет:
- процентов — ЦБ не начисляет их на остаток. Копить выгоднее на вкладе;
- кредитов — ЦБ не выдаёт займов в цифровых рублях. Кредиты и вклады остаются у банков;
- физического носителя — перенести цифровые рубли на карту или флешку нельзя, они существуют только на платформе ЦБ.
Как появился: короткая история
- Октябрь 2020 — Банк России выпускает доклад для общественных консультаций о цифровом рубле.
- Апрель 2021 — опубликована концепция.
- 24 июля 2023 — подписан закон № 340-ФЗ, который закрепил цифровой рубль как законное средство платежа, а ЦБ — как оператора платформы.
- 15 августа 2023 — пилот на реальных деньгах: 13 банков, около 30 магазинов и сервисов в 11 городах, несколько сотен клиентов.
- 23 июля 2025 — закон № 248-ФЗ установил график массового внедрения.
- 1 сентября 2026 — массовый запуск: крупнейшие банки и крупный бизнес обязаны работать с цифровым рублём.
Зачем его ввели
Банк России и правительство называют несколько причин.
Дешёвые платежи и конкуренция. Платформа принадлежит государству, и ЦБ сам устанавливает тарифы. Для граждан все операции бесплатны: переводы, покупки, пополнение. Для бизнеса цифровой рубль — альтернатива эквайрингу: с 2027 года магазин заплатит 0,3% с покупки (не больше 1500 рублей), а обычный банковский эквайринг стоит заметно дороже. Межбанковские переводы людям и компаниям в «чужие» банки тоже становятся проще.
Переводы без лимитов и комиссий. Ряд банков берёт комиссию за крупные переводы другим людям. В цифровых рублях перевод бесплатный и без верхней границы — это первый сценарий выгоды, который называет ЦБ.
Смарт-контракты и бюджетные деньги. Каждый цифровой рубль можно «пометить»: например, задать, что деньги по госконтракту можно потратить только на материалы для стройки, а пособие — только на определённые товары. Так государство хочет видеть, куда уходят бюджетные средства, и снизить потери на цепочке подрядчиков. С 1 января 2026 года цифровым рублём можно платить в федеральный бюджет и федеральным учреждениям, а с 1 июля 2027 года — в бюджеты регионов и внебюджетные фонды. Правительство утвердило список расходов, где цифровой рубль можно применять: соцвыплаты, зарплаты госслужащим, госзакупки и капвложения. Важно: получать выплаты в цифровых рублях человек начинает только по своему заявлению.
Расчёты с другими странами. В перспективе цифровые валюты центробанков можно связать напрямую — без американских и европейских банков-посредников. Эта тема регулярно обсуждается в БРИКС, но рабочих межстрановых расчётов в цифровом рубле пока нет.
Как начать пользоваться
Чтобы открыть счёт цифрового рубля, нужно:
- быть совершеннолетним гражданином России;
- иметь подтверждённую учётную запись на Госуслугах;
- быть клиентом банка, подключённого к платформе.
Отдельное приложение не нужно: счёт открывается в приложении своего банка, обычно в разделе «Цифровой рубль». Сейчас к платформе подключены 36 банков: 21 был обязан это сделать с 1 сентября, ещё 15 подключились досрочно. С октября открыть счёт можно и на iPhone — через приложения ряда банков.
Счёт открывается только добровольно: ни банк, ни работодатель, ни государство не могут открыть его за вас или перевести туда деньги без вашего согласия.
Лимит: пополнить цифровой кошелёк со своей карты можно не больше чем на 300 тысяч рублей в месяц. Тратить и получать переводы от других людей можно без ограничений.
Где им уже можно платить
- в магазинах и сервисах крупного бизнеса — по QR-коду;
- проезд по проспекту Багратиона и Северному обходу Одинцова;
- проезд в трамваях маршрута № 24 в Петербурге — пилот;
- коммунальные услуги в Подмосковье через МосОблЕИРЦ — онлайн и без комиссии.
К концу ноября 2026 года ЦБ обещает запустить подписки — регулярные списания, например за связь или онлайн-кинотеатр. На 2027 год намечены испытания офлайн-платежей, когда расплатиться можно без интернета.
Кто обязан принимать цифровой рубль
Внедрение идёт в три этапа — по выручке продавца за прошлый год.
| С какого числа | Кто обязан принимать |
|---|---|
| 1 сентября 2026 | выручка больше 120 млн ₽ и обслуживание в крупнейшем (системно значимом) банке |
| 1 сентября 2027 | выручка больше 30 млн ₽ |
| 1 сентября 2028 | все остальные продавцы с выручкой больше 20 млн ₽ |
Не обязаны принимать: торговые точки с выручкой меньше 5 млн рублей в год и места, где нет мобильной связи или интернета. За отказ принять цифровой рубль там, где это обязательно, грозит штраф: для компании — от 30 до 50 тысяч рублей.
Сколько это стоит бизнесу. До конца 2026 года все операции бесплатны. С 1 января 2027 года:
- оплата покупки от человека магазину — 0,3%, но не больше 1500 ₽ (платит продавец);
- оплата ЖКУ — 0,2%, но не больше 10 ₽;
- перевод между компаниями — 15 ₽.
Как это устроено в мире
Цифровые валюты центральных банков (по-английски CBDC) изучают почти все: по данным американского аналитического центра Atlantic Council на май 2026 года, ими занимаются 146 стран и валютных союзов, на которые приходится больше 98% мировой экономики. Но до полноценного запуска дошли немногие.
Уже запущены полностью — три страны:
- Багамы — Sand Dollar, первая в мире государственная цифровая валюта, с 2020 года. Нужна, чтобы жители маленьких островов могли платить без банковских отделений.
- Нигерия — eNaira, с 2021 года. Пример неудачного старта: население пользуется ей мало, проект упирается в технические проблемы.
- Ямайка — JAM-DEX, с 2022 года.
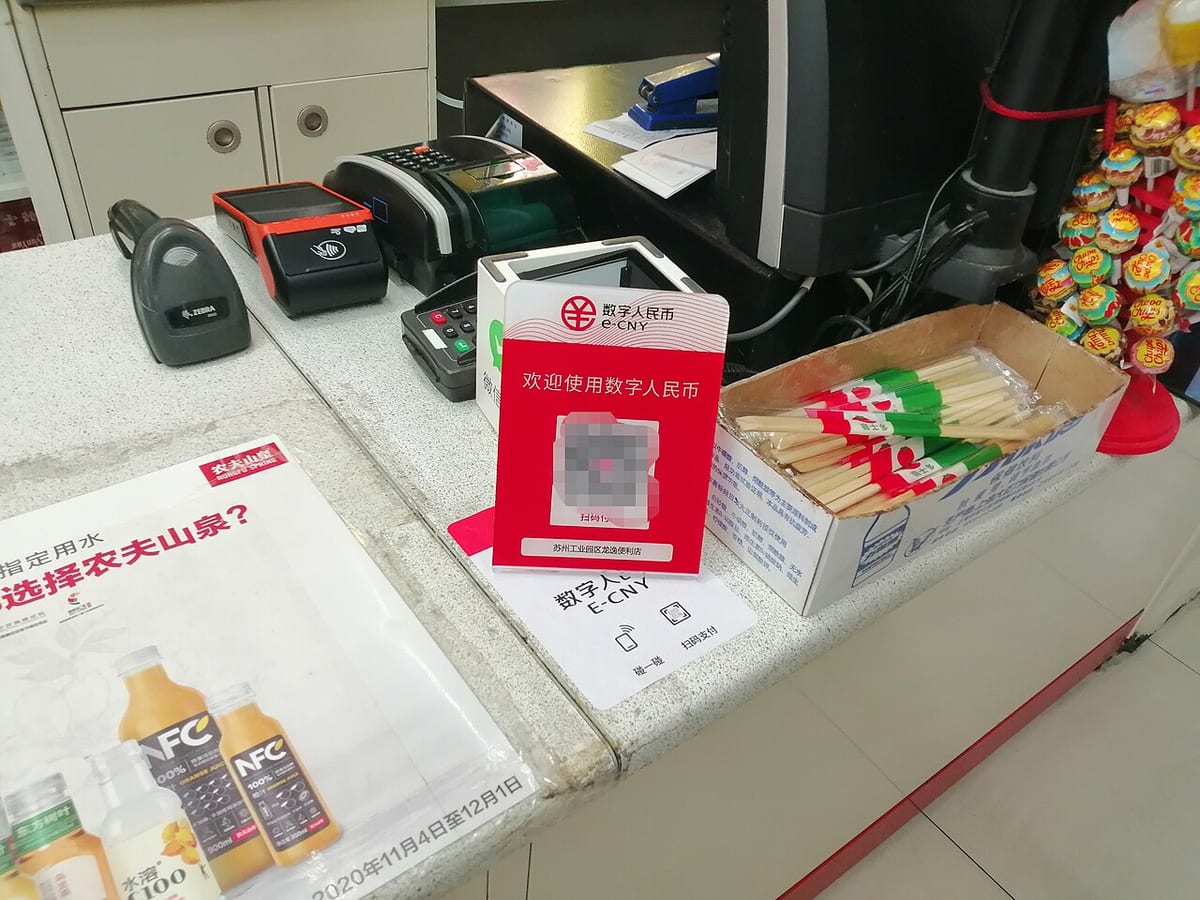
Китай — самый крупный эксперимент. Электронный юань (e-CNY) тестируют с 2019 года. К декабрю 2025 года через него прошло больше 3,4 млрд операций на сумму около 16,7 трлн юаней. С 2026 года Народный банк Китая отнёс электронный юань к депозитам — по сути, приблизил его к обычным деньгам в банке, и на остатки стали начислять проценты. Это противоположно российскому подходу, где цифровой рубль — именно «наличные в телефоне» без процентов.
Индия с 2022 года испытывает цифровую рупию, а в 2026 году как председатель БРИКС предложила связать цифровые валюты стран объединения между собой.
Еврозона готовит цифровой евро. Совет ЕС согласовал свою позицию в декабре 2025 года, Европарламент — в июле 2026-го, сейчас они договариваются об окончательном тексте закона. Европейский центробанк планирует пилот во второй половине 2027 года и возможный выпуск в 2029-м.
Великобритания решения о цифровом фунте не приняла: для запуска сначала нужен закон.
США — единственная страна G20, которая от идеи отказалась. В январе 2025 года президентский указ запретил федеральным ведомствам выпускать и продвигать цифровой доллар, а закон, вступивший в силу в июле 2026 года, запрещает ФРС выпускать его до конца 2030 года. Вместо этого в США делают ставку на частные стейблкоины — криптовалюты, привязанные к доллару.
Получается, Россия — одна из немногих крупных экономик, которая вывела цифровую валюту центробанка из пилота в массовое обращение.
Что вызывает вопросы
Цифровой рубль обсуждают не только с энтузиазмом. Главные сомнения такие.
Контроль. Все операции проходят через платформу ЦБ, и путь каждого рубля в теории можно отследить. Банк России отвечает, что на цифровой рубль распространяется банковская тайна, как и на обычные счета, а безналичные платежи и сейчас прозрачны для регулятора.
Отказ от наличных. Опасение, что цифровой рубль заменит наличные или обычные счета. Минфин в феврале 2026 года ещё раз разъяснил: все три формы рубля равноценны, наличные и безналичные никуда не исчезают, а пользоваться цифровым рублём — право, а не обязанность.
Банки. Если люди массово переведут деньги на цифровые счета, у банков станет меньше средств для выдачи кредитов. Поэтому ЦБ вводит цифровой рубль постепенно и с лимитом пополнения, а проценты на него не начисляются.
Зачем он обычному человеку. По опросу ВЦИОМ 2025 года, попробовать цифровой рубль хотели 35% россиян (на 5 пунктов больше, чем в 2023-м), не хотели — 51%. Хорошо понимали, что это такое, только 7%. Реальный спрос осенью 2026 года оказался выше прогнозов ЦБ, но 270 тысяч счетов — это пока доли процента от взрослого населения страны.
Частые вопросы
Обязан ли я переходить на цифровой рубль?
Нет. Счёт открывается только по вашему желанию, выплаты в цифровых рублях приходят только по вашему заявлению.
Сколько стоят операции для граждан?
Нисколько: открытие счёта, пополнение, переводы и покупки бесплатны.
Можно ли снять цифровые рубли наличными?
Напрямую — нет. Сначала нужно перевести их обратно на свою карту или счёт в банке, это бесплатно.
Что будет с цифровыми рублями, если у банка отзовут лицензию?
Ничего: деньги лежат на платформе ЦБ, а не в банке. Доступ к ним можно получить через другой подключённый банк.
Начисляют ли на цифровые рубли проценты?
Нет. Для накоплений подходят вклады и накопительные счета в банках.
Передаются ли цифровые рубли по наследству?
Да, как и другие деньги.
Редакция СВОДа